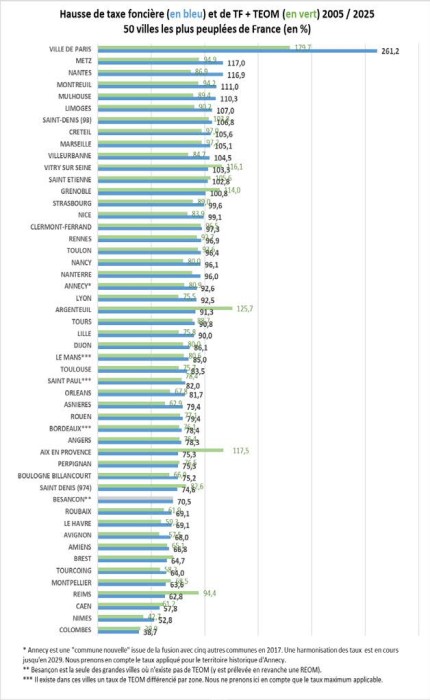
Taxe foncière : plus de 93 % d’augmentation en vingt ans
ENQUÊTE — L’Observatoire national des taxes foncières a fêté ses vingt ans d’existence cette année. Créé en 2007, il est devenu aujourd’hui une référence incontournable pour estimer et comprendre la hausse de taxe foncière en France. L’Observatoire a saisi l’occasion de son 20e rapport pour mesurer l’augmentation de l’impôt foncier, non pas seulement sur une période de cinq ou dix ans – comme c’était le cas jusqu’ici –, mais sur les vingt dernières années. Le constat est sans appel : entre 2005 et 2025, les propriétaires de logements ont en moyenne payé 93,4 % d’impôt foncier en plus. De quoi décourager les propriétaires les plus aguerris. L’Observatoire national des taxes foncières a également innové cette année en proposant un indicateur « taxe foncière moyenne » pour chaque commune de France, destiné à faciliter les comparaisons (là où comparer les seuls taux de taxe foncière est insuffisant). Par Frédéric Zumbiehl, juriste UNPI (publié le 17/11/2026)
Quelques rappels…
_________________
Il n’est pas inutile de se remémorer quelques principes de base avant d’examiner les niveaux de taxe foncière et leur évolution sur vingt ans. Pour plus d’informations, le lecteur pourra se reporter au vadémécum détaillé de la taxe foncière publié dans notre numéro de novembre 2025 (page 20).
Rappelons simplement ici que, dans un avis de taxe foncière, chaque colonne correspond à un niveau de collectivité prélevant la taxe foncière, et que les différents taux votés sont appliqués à la valeur locative de chaque logement considéré. Cette valeur locative n’est pas calculée à partir du loyer réel ou potentiel de chaque logement. Elle est calculée par l’administration fiscale à partir de tarifs au mètre carré constatés dans les années 1970 et corrigés selon de nombreux paramètres complexes et relativement arbitraires (catégorie du logement, niveau d’équipement, situation, etc.). La méthode de calcul est tellement critiquée que, à l’occasion de la loi de finances pour 2020, le législateur a inscrit dans le marbre le projet d’une revalorisation complète des valeurs locatives des logements à partir des loyers d’aujourd’hui. La refonte des valeurs locatives devait initialement s’appliquer dès les taxes foncières de 2026, c’est-à-dire au jour où nous écrivons ces lignes. La loi de finances pour 2023 l’a cependant repoussé de deux ans. Signe qu’il s’agit d’un chantier gigantesque et source d’inquiétude, la loi de finances pour 2026 a à nouveau reporté la réforme jusqu’en 2031.
En attendant, pour tenir compte de l’évolution des loyers depuis les années 1970, les valeurs locatives de tous les logements de France sont majorées chaque année selon un seul et unique coefficient, valable pour tout le territoire (1). Ainsi, en 2026, les valeurs locatives ont été majorées de 0,8 % par rapport à 2025. Concernant la période entre 2005 et 2025, compte tenu des coefficients de majoration appliqués chaque année, les valeurs locatives ont augmenté de 46,3 %. Mathématiquement, puisque les taux de taxe foncière sont appliqués aux valeurs locatives, cela signifie que, même dans une commune où aucun taux n’a augmenté entre 2005 et 2025 (c’est évidemment un cas d’école), la taxe foncière à payer a augmenté au minimum de 46,3 %. Théoriquement, la majoration annuelle des valeurs locatives était censée permettre aux collectivités locales de percevoir chaque année davantage de taxe foncière sans avoir à augmenter leur taux. Dans les faits, les taux augmentant aussi, les propriétaires subissent une augmentation bien supérieure à la seule majoration des valeurs locatives.
ENTRE 2005 ET 2025, COMPTE TENU DES COEFFICIENTS DE MAJORATION APPLIQUÉS CHAQUE ANNÉE, LES VALEURS LOCATIVES ONT AUGMENTÉ DE 46,3 %
+93,4 % entre 2005 et 2025 !
_________________
Les conclusions de l’Observatoire national des taxes foncières sont implacables. Après avoir compilé les taux de taxe foncière appliqués dans l’ensemble des communes de France de 2005 à 2025, il apparait que, en moyenne, les propriétaires ont payé 93,4 % de plus d’impôt foncier en 2025 qu’en 2005. En effet, en plus de la majoration de 46,3 % des valeurs locatives – que nous évoquions à l’instant –, les taux de taxe foncière ont progressé en moyenne de 32,2 %. La conjonction des deux phénomènes – revalorisation des valeurs locatives et hausse des taux – a provoqué une augmentation 2,5 fois supérieure à l’inflation (cette dernière est estimée à 36,8 % par l’Insee entre octobre 2005 et octobre 2025) (2) et 3,4 fois supérieure à l’évolution des loyers entre les quatrièmes trimestres 2005 et 2025 (estimée à 27,3 % par l’Insee) (3).
Une majoration des valeurs locatives records de 2022 à 2024
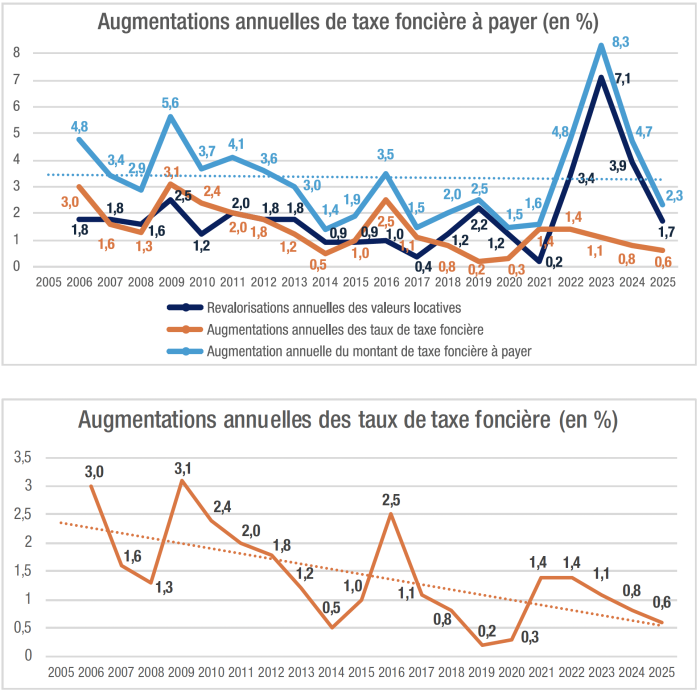
Si l’on rentre dans le détail, entre 2005 et 2015, la hausse de taxe foncière (+40,3 %) résulte un peu plus de l’augmentation des taux de taxe foncière (hausse moyenne des taux de 19,4 % en dix ans) que de la revalorisation des valeurs locatives (+17,5 % entre 2005 et 2015). Entre 2015 et 2025, la hausse des montants à payer (+37,7 %) résulte au contraire beaucoup plus de la revalorisation des valeurs locatives (+24,4 %) que de la hausse des taux appliqués par les collectivités (+10,7 %). Au sein de cette seconde décennie, la période 2020- 2025 a été marquée par des coefficients de majoration records. Alors que les coefficients de majoration annuels étaient plus ou moins stables jusque-là, ils atteignent un pic en 2023 avec une majoration de 7,1 % (voir notre graphique « augmentations annuelles de taxe foncière à payer »). Les valeurs locatives ont quasiment autant augmenté en cinq ans entre 2020 et 2025 (+17,3 %) qu’en dix ans entre 2005 et 2015 (+17,5 %). La très forte majoration des valeurs locatives en 2023 est d’ailleurs à l’origine du plus grand pic d’augmentation annuelle de montant de taxe foncière à payer (+8,3 %, voir graphique précité) observé sur les dix dernières années. En 2023, si les propriétaires ont dû payer plus de 8 % de taxe foncière en plus, c’est bien à cause de la majoration de 7,1 % des valeurs locatives (la hausse des taux de 1,4 % étant secondaire).
Une légère décélération du rythme d’augmentation du montant à payer
Pour se consoler de ces chiffres accablants, on peut faire valoir que, sur le temps long, si l’on trace une courbe de tendance moyenne, les hausses annuelles de montant à payer ont tendance à diminuer entre 2005 et 2025 (voir graphique « augmentations annuelles de taxe foncière à payer »). La taxe foncière a ainsi un petit peu moins augmenté entre 2015 et 2025 (+37,7 %) qu’entre 2005 et 2015 (+40, 3 %), ceci malgré un pic en 2023 à cause de l’indexation des valeurs locatives sur l’inflation (4). En effet, on observe un net ralentissement de la hausse des taux appliqués par les collectivités (voir graphique « augmentations annuelles des taux de taxe foncière »). Autrement dit, les hausses annuelles de taux ont généralement diminué plus fortement que les revalorisations annuelles de valeurs locatives n’ont augmenté.
Des taux communaux en embuscade
Jusqu’ici, nous avons pris en compte le taux global de taxe foncière appliqué d’année en année dans chaque commune, c’est-à-dire le taux global (taux du département, de la commune, de l’intercommunalité si celle-ci prélève un taux, taxes additionnelles hors TEOM). Comme nous l’avons vu, la hausse de taux global de taxe foncière ralentit. Cependant, si l’on resserre davantage encore la focale, on s’aperçoit que la hausse de taux du bloc communal (taux des communes et intercommunalités, à envisager d’un bloc en raison des transferts de charges entre ces niveaux de collectivité), elle, a tendance à augmenter. Rappelons ici que les départements votaient des taux de taxe foncière jusqu’en 2020. À compter de 2021, les derniers taux départementaux votés en 2020 ont été incorporés aux taux communaux pour compenser les communes de la suppression de la taxe d’habitation sur les résidences principales. Or, jusqu’en 2020, en particulier entre 2005 et 2012, les taux départementaux (5) ont beaucoup plus augmenté que les taux du bloc communal (voir notre graphique « augmentations annuelles des taux départementaux et des taux du bloc communal »).
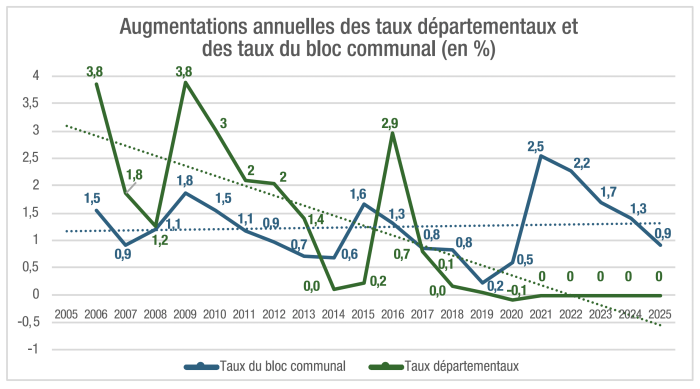
Avec la suppression des taux départementaux de taxe foncière en 2021, les propriétaires ont – en quelque sorte – vu le risque d’une augmentation de taux diminuer. Certes, les communes ont pris la main sur les anciens taux départementaux (puisqu’ils ont été intégrés aux taux communaux) et peuvent les relever. Cependant, là où deux niveaux de collectivité indépendants (le département et la commune) pouvaient chacun relever leur taux de taxe foncière (c’était fréquent avant 2020), les propriétaires ne subissent désormais plus que la hausse des taux du bloc communal. Et, de fait, comme nous l’avons observé, les augmentations annuelles de taux global sont nettement moins élevées depuis 2020 qu’entre 2005 et 2010.
Il reste que, si on isole les taux du bloc communal, et qu’on les compare sur les vingt dernières années – cela suppose de ne retenir, à partir de 2021, que les taux communaux historiques sans ajout des anciens taux départementaux, il apparait que la hausse annuelle des taux du bloc communal est en augmentation (graphique précédent). C’est d’ailleurs en 2021 et 2022 que s’observent les plus grandes augmentations annuelles de taux communaux et intercommunaux sur les vingt dernières années.
Une forte augmentation des taux du bloc communal liée à la suppression de la taxe d’habitation ?
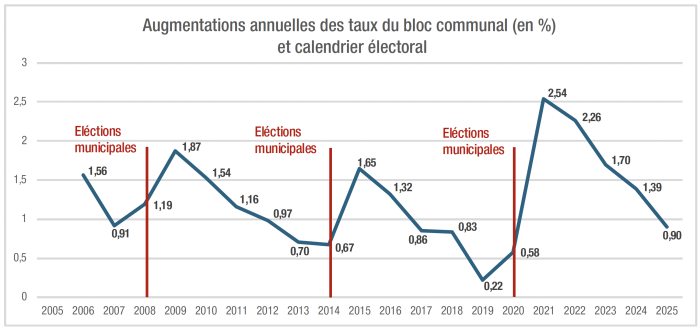
Alors que les taux du bloc communal ont connu leurs plus faibles hausses annuelles (en vingt ans) en 2019 (+0,2 %) et 2020 (+0,6 %), probablement en lien avec l’épidémie de Covid et les élections municipales de 2020, les taux communaux (sans prendre en compte l’ajout des taux départementaux) et intercommunaux ont atteint des hausses records en 2021 (+2,5 %) et 2022 (+2,3 %). Si, en 2021, la hausse des taux du bloc communal a été tempérée par une majoration particulièrement faible des valeurs locatives (+0,2 %), tel n’est pas le cas en 2022. Combinée à une revalorisation de 3,4 % des valeurs locatives, la hausse des taux communaux et intercommunaux a provoqué une hausse de montant à payer de 4,8 %, malgré, rappelons-le, le maintien à l’identique des anciens taux départementaux.
Se pose évidemment la question d’un lien de cause à effet entre cette forte hausse et la suppression de la taxe d’habitation. L’année 2021 coïncide en effet avec le début de la seconde phase de la réforme ; les communes et intercommunalités ne reçoivent plus de taxe d’habitation mais des compensations de l’Etat (ajout des taux départementaux de taxe foncière pour les communes, reversement de recettes de TVA de l’Etat pour les intercommunalités à fiscalité propre).
La Direction générale des collectivités locales lie quant à elle les deux phénomènes : « la mise en place de la réforme de la taxe d’habitation sur les résidences principales (THRP) à partir de 2020 a globalement entraîné une légère hausse des taux moyens des communes sur la TFPB (…). Si la disparition de la THRP a entraîné un manque à gagner compensé par l’attribution aux communes de la part départementale de taxe foncière (…), les communes ont dans l’ensemble procédé à un ajustement des taux de TFPB, qui devient leur principal levier de taxation local » (6). Il est vrai que les comptes-rendus de conseils municipaux ou d’assemblées d’intercommunalités présentent également l’augmentation du taux de taxe foncière comme étant quasiment le seul moyen dont disposent les communes et intercommunalités pour dégager des recettes fiscales supplémentaires (par rapport aux compensations de l’Etat). De plus, des intercommunalités ayant un fort essor démographique se plaignent de ce que les fractions de TVA versées par l’Etat en compensation n’augmentent pas aussi vite qu’auraient augmenté leurs recettes de taxe d’habitation. L’UNPI a d’ailleurs mis en lumière le fait que, au cours des cinq dernières années, les taux de taxe foncière avaient tendance à augmenter davantage dans les communes dont la population augmente plus fortement qu’ailleurs, comme s’il s’agissait de rattraper un manque à gagner avec la disparition de la taxe d’habitation (7).
« LES COMMUNES ONT DANS L’ENSEMBLE PROCÉDÉ À UN AJUSTEMENT DES TAUX DE TFPB, QUI DEVIENT LEUR PRINCIPAL LEVIER DE TAXATION LOCAL »
Néanmoins, on ne peut exclure que les causes de la forte hausse de taux du bloc communal de 2021 et 2022 soient à chercher ailleurs. De nombreux comptes-rendus de conseils municipaux pointent du doigt notamment la hausse du coût de l’énergie. Comme on peut le lire dans un rapport d’information du Sénat, celle-ci « a débuté en 2021, avec la reprise économique post-Covid. Elle s’est accentuée en 2022 avec l’invasion de l’Ukraine par la Russie » (8).
D’autres mettent en avant la revalorisation par l’Etat du point d’indice des fonctionnaires. De fait, lorsqu’on regarde les courbes d’évolution des dépenses d’achats et de frais de personnel des collectivités et intercommunalités – qui constituent les deux principaux postes au sein des dépenses de fonctionnement des communes et intercommunalités –, on retrouve, comme pour les taux du bloc communal, une baisse notable au moment du Covid puis une forte hausse en 2021 et 2022. Il est cependant difficile, sur le long terme (période 2005 à 2025), de visualiser une corrélation entre l’évolution de ces dépenses et celle des taux, comme il n’est pas facile non plus de visualiser une corrélation entre l’évolution des concours de l’Etat aux communes et intercommunalités (comprenant notamment la dotation globale de fonctionnement) et l’évolution des taux.
L’impact du calendrier électoral
En revanche, s’il y a une corrélation visuellement évidente, c’est entre l’évolution des taux et le calendrier des élections municipales. En effet, les hausses annuelles de taux du bloc communal chutent systématiquement en année préélectorale ou électorale, montent en flèche les années post-élections avant de diminuer progressivement jusqu’aux prochaines élections (graphique « augmentations annuelles des taux du bloc communal et calendrier électoral »). Cette sinusoïde se retrouve dans le graphique précédent d’augmentation annuelle du taux global de taxe foncière.
Taxe foncière, la grande loterie
_________________
Taux de taxe foncière différents, valeurs locatives variables, le montant de taxe foncière à payer cahnge du tout au tout d'un territoire à l'autre.
Quelle donnée prendre en compte pour faire des comparaisons ?
Comparaison selon les taux de taxe foncière
Pour comparer les niveaux de taxe foncière en France, l’Observatoire national des taxes foncières s’emploie traditionnellement à comparer les taux applicables dans les différentes communes de France. Cependant, ces taux s’appliquant à des valeurs locatives très différentes d’un territoire à l’autre, la comparaison des taux n’est pas toujours parlante. Prenons l’exemple de Mizoën, en Isère, et de Paris. Mizoën, petit village de montagne de moins de 200 habitants, affiche les 15e taux de taxe foncière les plus élevés de France (taux de 86,00 % en 2025). Par comparaison, les taux n’atteignent que 21,21 % à Paris. Pour autant, à surface égale, compte tenu de la différence entre les valeurs locatives respectives de ces deux communes, les propriétaires mizoënnais ne payent pas quatre fois plus de taxe foncière que les propriétaires parisiens.
Certes, les taux sont pertinents en termes d’« équivalent-loyer ». Si on part de l’idée que les valeurs locatives retenues par l’administration sont censées représenter une année de loyer de chaque logement considéré, on peut dire que, à Paris, l’administration prélève l’équivalent d’environ 1,3 mois de loyer (21,21 % de 6 mois de loyer (9)), tandis qu’à Mizoën, c’est l’équivalent d’environ 5,2 mois de loyer qui est prélevé. Même si on ne paye pas plus de taxe foncière à Mizoën qu’à Paris, la charge représentée par la taxe foncière est beaucoup plus lourde à Mizoën qu’à Paris.
Il reste que raisonner en « équivalent-loyer » demeure relativement abstrait. De plus, l’adéquation entre les valeurs locatives fiscales et les loyers réels est plus qu’incertaine. Comme nous l’avons vu, les valeurs locatives ne résultent pas d’un simple produit entre des surfaces et des tarifs au mètre carré (ces derniers ayant été fixés à partir des loyers constatés). De nombreux correctifs sont appliqués (en fonction de l’importance des équipements, de la situation, de la catégorie du logement, etc.), si bien que les valeurs locatives retenues par le fisc n’ont plus qu’un rapport lointain avec les loyers de marché. Surtout, une fois les valeurs locatives fixées par rapport aux loyers observés en 1970 (10), hormis une actualisation en 1980, les tarifs au mètre carré ont simplement fait l’objet depuis d’une revalorisation annuelle selon un même coefficient national. Cette revalorisation est censée mettre à jour les valeurs locatives par rapport à l’évolution générale des loyers, mais, le coefficient de revalorisation étant le même pour la France entière, cette mise à jour ne tient absolument pas compte du fait que les loyers ont évolué d’une manière très différente selon les territoires. Ainsi, des territoires où les loyers étaient faibles en 1970 concentrent aujourd’hui encore des valeurs locatives faibles (par rapport au reste du territoire) alors qu’ils ont pu connaitre une augmentation des loyers nettement plus forte qu’ailleurs. On cite généralement ici le cas de la Corse. Les loyers y étant faibles en 1970, les valeurs locatives retenues par l’administration y sont encore parmi les plus basses de France. Pourtant, du fait du développement du tourisme et de la contraction de l’offre de logements, les loyers peuvent y être comparables à ceux d’autres territoires qui concentrent des valeurs locatives fiscales élevées. La comparaison des taux en « équivalent loyer » perd alors en pertinence.
LES HAUSSES ANNUELLES DE TAUX DU BLOC COMMUNAL CHUTENT SYSTÉMATIQUEMENT EN ANNÉE PRÉÉLECTORALE OU ÉLECTORALE
Comparaison selon la taxe foncière moyenne
Pour son vingtième anniversaire, l’Observatoire national des taxes foncières a donc innové en proposant une seconde mesure, à partir de la valeur locative moyenne calculée par l’administration pour chaque commune. Comme l’indique l’administration, la valeur locative moyenne « est obtenue en divisant le total des valeurs locatives des locaux d’habitation et de leurs dépendances par le nombre de locaux correspondants », « abstraction » étant faite « des locaux exceptionnels » (11). Théoriquement, en multipliant les taux de taxe foncière dans une commune par la valeur locative moyenne (ou plutôt 50 % de cette valeur, puisque les taux s’appliquent à 50 % de la valeur locative), on peut déterminer quel est le montant de taxe foncière moyen payé pour les logements dans chaque commune de France. Reprenons l’exemple précité de Paris et de Mizoën. Une comparaison des seuls taux fait apparaitre que les taux de taxe foncière à Paris (21,21 % en 2025) sont quatre fois moins élevés qu’à Mizoën (86,00 %). En revanche, si on multiplie 50 % de la valeur locative moyenne à Paris (8 845 €) et Mizoën (1 505 €) par les taux de chacune de ces communes, on constate que la taxe foncière moyenne est plus élevée à Paris (900 €) qu’à Mizoën (647 €).
Des données à manier avec précaution
Comparer les taxes foncières moyennes entre communes comporte cependant, aussi, des inconvénients. Notamment, en multipliant la valeur locative moyenne d’une commune par ses taux, on est tributaire du fait que la typologie de l’habitat dans chaque commune influe sur sa valeur locative moyenne.
Même à tarifs au mètre carré et taux identiques entre deux communes, si la première commune comporte beaucoup plus de maisons d’architecte ou plus de maisons de 200 mètres carré, sa valeur locative moyenne et donc sa taxe foncière moyenne sera plus élevée que dans la seconde commune.
En se focalisant sur la différence de taxe foncière moyenne, on croira que la taxe foncière est nécessairement plus élevée dans la première commune alors que, en réalité, à surface égale, le propriétaire d’un appartement dans cette commune paiera le même montant de taxe foncière que dans la seconde. En troisième lieu, évoquer un montant moyen de taxe foncière alors que, à l’intérieur d’une même commune, la taxe foncière d’un bien peut être cinq ou six fois supérieure à celle d’un autre bien en fonction par exemple de sa surface ou de sa situation – il y a autant de valeurs locatives que de logements – n’a pas beaucoup de sens. En fin de compte, si l’on veut se référer aux taxes foncières moyennes, c’est uniquement pour obtenir une indication sur le niveau de la taxe foncière dans telle ou telle commune, mais en sachant par exemple que la typologie de l’habitat influe sur les valeurs moyennes.
En bref, il n’existe pas de donnée idéale pour comparer le niveau des taxes foncières en France. Chacune, qu’il s’agisse des taux ou des taxes foncières moyennes, a des avantages et des inconvénients, et le mieux est de les observer ensemble. Aussi, pour cette 20e édition de l’Observatoire national des taxes foncières, le choix a été fait de publier sur www.unpi.org, pour chaque commune de France, à la fois les taux 2025, les valeurs locatives moyennes et la taxe foncière moyenne.
Des taxes foncières plus élevées dans les grandes villes de France
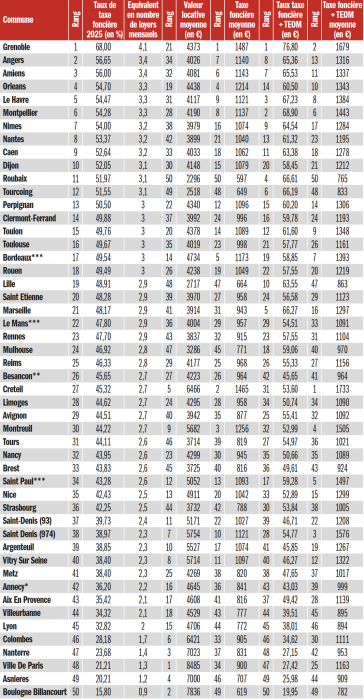
En 2025 Le taux moyen de taxe foncière de 44,38 % observé pour les 50 villes les plus peuplées du pays est supérieur de trois points et demi à la moyenne nationale (taux cumulés moyens de 40,88 %). Ces taux élevés sont appliqués à des valeurs locatives elles-mêmes élevées. Ainsi, la valeur locative moyenne atteint 4 589 € dans les 50 villes les plus peuplées (les « grandes villes »), contre 3 146 € en moyenne pour la France entière. En montant à payer, la taxe foncière est donc nettement plus forte dans les grandes villes. Elle atteint 973 € par logement, contre 635 € en moyenne pour la France entière (12). Si on inclut la TEOM, le montant moyen de taxe foncière atteint 1 179 € par logement.
Classement selon les taux
En raison d’une hausse de plus de treize points de son taux communal, Grenoble est devenue en 2023 la grande ville de France aux taux cumulés de taxe foncière (taux communal, éventuellement taux intercommunal et taux au profit d’un syndicat de communes + taxes annexes hors TEOM) les plus élevés. Les taux de taxe foncière (68,00 %) y sont supérieurs de plus de dix points à ceux applicables dans la deuxième grande ville aux taux les plus élevés (Angers). Si l’on inclut la TEOM, Grenoble apparait également en première position (taux cumulés TEOM comprise de 76,80 %). Loin derrière Grenoble, les taux atteignent en 2025 56,65 % à Angers (65,36 % TEOM comprise) et 56,00 % à Amiens (65,53 % TEOM comprise). Les taux de taxe foncière dépassent les 50 % dans treize grandes villes sur cinquante. Puisque l’assiette de la taxe foncière est censée représenter la moitié du loyer annuel potentiel de chaque logement, dans toutes ces villes, les propriétaires doivent théoriquement payer en taxe foncière l’équivalent de plus de trois mois de loyers.
Tout à l’inverse, en bas de tableau, les taux n’atteignent que 15,80 % à Boulogne-Billancourt en 2025 (19,95 % TEOM comprise). Théoriquement, la taxe foncière y représente un peu moins d’un loyer. Boulogne-Billancourt est suivie d’Asnières-sur-Seine (20,21 %, 25,98 % TEOM comprise). Quant à Paris, malgré le relèvement de son taux communal de sept points en 2023, la capitale demeure la 3e grande ville aux taux les moins élevés (21,21 %, 27,42 % TEOM comprise). A Asnières comme à Paris, la taxe foncière représente théoriquement entre 1,2 et 1,3 mois de loyer. Suivent Nanterre (23,68 %, 27,15 % TEOM comprise) et Colombes (28,18 %, avec des taux TEOM comprise néanmoins plus élevés de 34,62 %). En dehors de l’Ile-de-France, et malgré des hausses de taux votées en 2023 ou 2024, Lyon arrive en sixième position (32,82 %, 38,01 % TEOM comprise) et Villeurbanne en septième position (34,32 %, 39,51 % TEOM comprise).
Classement en fonction des montants moyens de taxe foncière
En multipliant les valeurs locatives moyennes par les taux applicables commune par commune, Grenoble, avec une taxe foncière moyenne de 1 487 € en 2025, demeure première au classement des cinquante villes les plus peuplées en fonction des montants moyens de taxe foncière. En revanche, alors qu’en termes de taux Créteil se situe plutôt en milieu de tableau, la Ville affiche la deuxième plus forte taxe foncière moyenne (1 465 €) en raison de valeurs locatives élevées. Créteil est même première si l’on compte la TEOM (taxe foncière TEOM comprise moyenne de 1 733 €). De même, Montreuil quitte le milieu de tableau pour atteindre la troisième place (taxe foncière moyenne de 1 256 €, taxe foncière TEOM comprise moyenne de 1 505 €) en raison de valeurs locatives encore plus fortes qu’à Créteil. Plus généralement, la plupart des villes d’Ile-de-France (Vitry-sur-Seine, Argenteuil, etc.) remontent au classement en raison de valeurs locatives plus élevées que dans le reste du territoire. C’est le cas en particulier de Paris. Alors que la capitale est la troisième grande ville sur cinquante aux taux les plus faibles, elle n’affiche que la 16e taxe foncière moyenne la plus faible (900 €). Elle se retrouve même en 25e position sur cinquante en termes de taxe foncière TEOM comprise (montant moyen de 1 163 €). À l’inverse, malgré des valeurs locatives moyennes à peine moins élevées qu’à Paris, Boulogne-Billancourt demeure en fin de tableau (2e au classement des montants de taxe foncière moyens, avec un montant moyen de 619 € et un montant TEOM comprise moyen de 782 €) en raison de taux particulièrement bas. Toujours en bas de tableau, malgré des taux élevés, ce sont trois villes du Nord (Roubaix, Tourcoing et Lille) qui prennent les 1re, 3e et 4e places au classement des villes aux montants de taxe foncière les plus bas en raison de valeurs locatives moyennes nettement plus basses que dans les autres grandes villes.
Premières données 2026 et perspectives 2027
________________________________________
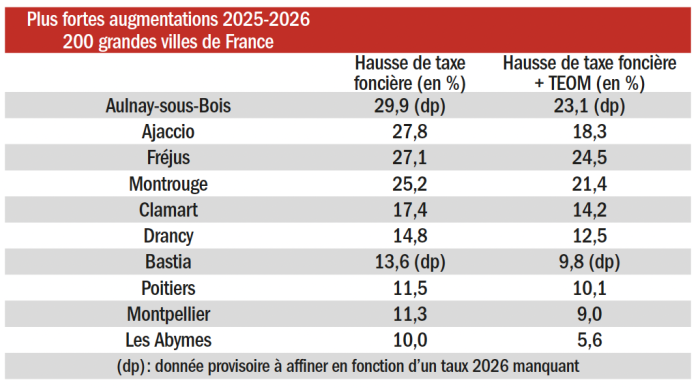
L’immense majorité des 200 villes les plus peuplées du pays ont reconduit leur taux. Notons toutefois que la hausse moyenne (autour de 1,7 % en un an) est identique à celle de l’année précédente alors pourtant que le coefficient de majoration des valeurs locatives s’élève en 2026 à 0,8 %, contre 1,7 % en 2025. La hausse moyenne de taux (+0, 9 % environ en 2026) a donc été plus forte qu’en 2025 (hausse quasi nulle), portée surtout par quelques hausses spectaculaires, comme à Fréjus ou Ajaccio. La hausse est cependant incomparablement moins forte qu’en 2023 ou 2024 où, notamment, les coefficients de majoration des valeurs locatives avaient atteint des sommets. Hélas, il est probable qu’en 2027 la taxe foncière retombe dans ses pires travers. D’une part, avec le retour de l’inflation au cours des derniers mois, le coefficient de majoration des valeurs locatives pourrait tourner autour des 3,0 % en 2027. D’autre part, il ne fait aucun doute que l’explosion du prix du pétrole et de ses dérivés pèse sur les collectivités. Enfin, nous ne serons plus en année électorale… L’UNPI se bat pour que les candidats aux prochaines élections se saisissent du sujet et éviter une nouvelle année noire.
1) Notons également qu’en cas de travaux l’administration peut procéder à des réévaluations individuelles.
2) Indices IPC Ensemble des ménages, oct. 2005 et oct. 2025.
3) Indice des loyers d’habitation ILH, secteur libre – y compris loi de 1948, 4e trim. 2005 et 2025.
4) Depuis 2018, les coefficients de majoration ne sont plus décidés librement par le Parlement mais résultent de l’évolution annuelle de l’Indice des Prix à la Consommation Harmonisée du mois de novembre (voir notre magazine de novembre 2024, page 24).
5) Notons que les régions votaient également un taux de taxe foncière jusqu’en 2010. Les taux régionaux ont ensuite été incorporés aux taux départementaux. A titre de simplification, nous comparons les taux départementaux de 2005 à 2020 en situation de réforme, c’est-à-dire comme s’ils avaient intégré les taux régionaux depuis 2005. Nous corrigeons également les taux départementaux de 2005 à 2010 pour tenir compte de ce que la réforme de 2010 s’est accompagnée d’une baisse des frais de gestion de l’Etat.
6) DGCL, Bulletin d’information statistique, n° 210, mai 2026.
7) Voir notre numéro précité de novembre 2025, page 27.
8) Rapport d’information n° 135 (2023-2024), déposé le 20 novembre 2023 au Sénat.
9) Rappelons que les taux s’appliquent à la valeur locative annuelle diminuée d’un abattement de 50 % pour charges.
10) Même pour les logements construits après 1970, les valeurs locatives sont calculées à partir des tarifs fixés en 1970.
11) Bulletin officiel des impôts, BOI-IF-TH-20-20-30 - IF - TH, n° 20.
12) Rappelons ici qu’évoquer une moyenne nationale (calculée en multipliant les valeurs locatives moyennes par les taux), alors que les valeurs locatives changent du tout au tout d’un territoire à l’autre, a un intérêt limité. Cette donnée doit donc être utilisée uniquement pour donner un ordre de grandeur.